Domain clfr.de kaufen?
Wir ziehen mit dem Projekt
clfr.de um.
Sind Sie am Kauf der Domain
clfr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain clfr.de kaufen?
Was unterscheidet eine GmbH von einer GmbH?
Es gibt keinen Unterschied zwischen einer GmbH und einer GmbH. Es handelt sich um die gleiche Rechtsform, nämlich eine Gesellschaft mit beschränkter Haftung. Die Abkürzung "GmbH" steht für "Gesellschaft mit beschränkter Haftung" und wird in Deutschland verwendet. **
Ist eine GmbH dasselbe wie eine GmbH?
Ja, eine GmbH und eine GmbH sind dasselbe. "GmbH" ist die Abkürzung für "Gesellschaft mit beschränkter Haftung" und wird sowohl im deutschen als auch im österreichischen Recht verwendet. Es handelt sich um eine Rechtsform für Unternehmen, bei der die Haftung der Gesellschafter auf das eingebrachte Kapital beschränkt ist. **
Ähnliche Suchbegriffe für Reguvis-Fachmedien-GmbH-Praxishandbuch
Top-Angebote
Produkte zum Begriff Reguvis-Fachmedien-GmbH-Praxishandbuch:
-
GARDIGO Wespen-Verdufter Kaffee ; tevigo GmbH (25184INT)Einleitung Der GARDIGO Wespen-Verdufter Kaffee ist ein Produkt zur Abschreckung von Wespen. Eigenschaften • feuerfestes Gefäß zum sicheren Abbrennen von Kaffee \n• schützt den brennenden Kaffee vor Wind \n• ermöglicht ausreichende Luftzufuhr für optimale Verbrennung \n• kompakte und handliche Bauform \n• speziell entwickelt zur Nutzung von Kaffeerauch als Hausmittel gegen Wespen Lieferumfang • 1 x Wespen-Verdufter Kaffee (25184INT)51,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
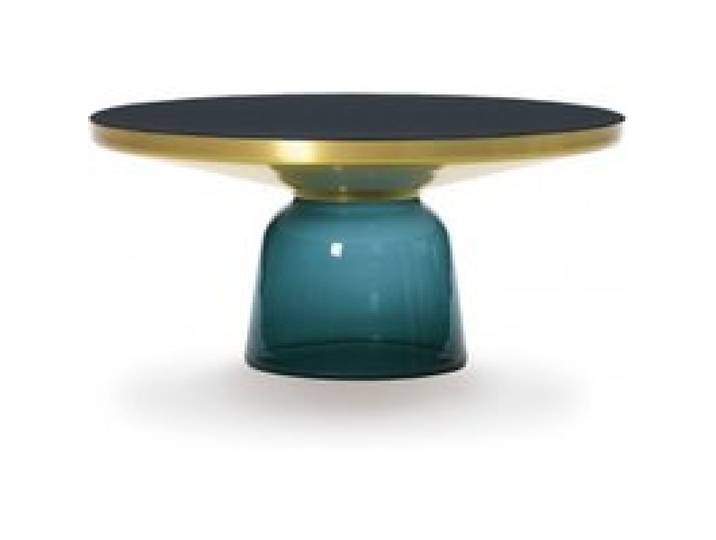
ClassiCon - Bell Kaffee Tisch<p>Der <strong>Bell Kaffee Tisch</strong> von <strong>ClassiCon</strong>, entworfen von dem renommierten Designer Sebastian Herkner, ist ein wahres Meisterwerk der modernen Möbelgestaltung. Mit seinem einzigartigen Design kombiniert dieser Tisch gekonnt zwei gegensätzliche Materialien: Ein mundgeblasener <strong>Glasfuß</strong> und ein stabiler <strong>Metallkörper</strong>. Diese harmonische Verbindung verleiht dem Tisch eine schwebende Leichtigkeit, die an die eleganten Formen einer Glocke erinnert.</p><p>Der Bell Table ist nicht nur ein funktionales Möbelstück, sondern auch ein echter Blickfang in jedem Raum. Die handgefertigte Verarbeitung sorgt dafür, dass jeder Tisch ein Unikat ist. Kleinere Bläschen und Unebenheiten sind typische Merkmale dieser traditionellen Handwerkskunst und unterstreichen die Exklusivität des Produkts. Der Tisch ist in verschiedenen Farbvariationen erhältlich, wobei die <strong>Farbe Blau</strong> besonders ins Auge fällt und jedem Raum eine frische Note verleiht.</p><p>Mit seinen geschwungenen Linien und der stilvollen Kombination aus Glas und Metall ist der Bell Kaffee Tisch nicht nur praktisch, sondern auch ein Ausdruck von ästhetischem Design. Er eignet sich hervorragend für das Wohnzimmer, das Büro oder als stilvolles Element in einem modernen Ambiente. Lass dich von der zeitlosen Eleganz und der innovativen Materialverwendung begeistern.</p>3090,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jula, Rocco: Praxishandbuch GmbHPraxishandbuch GmbH , Gründung - Führung - Sicherung , Tagfahrleuchten > Beleuchtung , Auflage: 8. aktualisierte und erweiterte Auflage 2023, Erscheinungsjahr: 20230123, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Jula, Rocco~Sillmann, Barbara, Auflage: 23008, Auflage/Ausgabe: 8. aktualisierte und erweiterte Auflage 2023, Seitenzahl/Blattzahl: 282, Keyword: Businessplan:; Finanzierung; Führung; Gesellschafter; GmbH; GmbH-Reform; Gründung; Haftung; Haftungsrisiko; Mini-GmbH; Mitarbeiterauswahl; Online-Gründung; Sicherheit; Standortwahl, Fachschema: Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Handelsrecht~Business / Management~Management~Führung / Unternehmensführung~Unternehmensführung~Unternehmensorganisation~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Entrepreneurship~Gesellschaftsrecht, Fachkategorie: Management und Managementtechniken~Unternehmensführung, Region: Deutschland, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Gesellschaftsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 228, Breite: 167, Höhe: 17, Gewicht: 466, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2131959, Vorgänger EAN: 9783648135730 9783648084922 9783648050637 9783648032862 9783448102598, Autor: 9783648135754 9783648135747, eBook EAN: 9783648169421 9783648169438, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klein, Hartmut: Praxishandbuch der GmbHPraxishandbuch der GmbH , Die gesellschafts- und steuerrechtlichen Besonderheiten der GmbH - praxisbezogen dargestellt Dieses Werk stellt die GmbH mit all ihren Besonderheiten praxisnah dar. Es gliedert sich übersichtlich in einen gesellschaftsrechtlichen und einen steuerrechtlichen Teil. Im gesellschaftsrechtlichen Teil erfahren Sie alles Wesentliche über die relevanten Aspekte einer GmbH - von der Gründung über die Stammeinlage, Organe und Mitgliedschaft bis zur Beendigung. Beispiele und Formulierungshilfen helfen Ihnen, die für Ihre Mandanten beste Gestaltung hinsichtlich ihrer GmbH zu realisieren. Schwerpunktthema im steuerrechtlichen Teil ist die Darstellung des Körperschaftsteuerrechts. Ausführliche Erläuterungen zu praxisrelevanten Themen wie der verdeckten Gewinnausschüttung oder zu Gewerbesteuer und Umsatzsteuer helfen Ihnen, Gestaltungsmöglichkeiten optimal auszuschöpfen. Weitere Themen dieses Teils sind u.a.: - steuerliche Folgen bei der Gründung, - Fragen im Zusammenhang mit Aufsichtsratsbezügen, zur Organschaft, zum Steuerabzugsverfahren, zur Besteuerung der Gesellschafter, - Haftungsfragen und die - Besteuerung der GmbH in der Liquidation. Die 5. Auflage wurde um einen dritten Teil mit Fällen aus der Praxis erweitert. Die Online-Version enthält überdies einen Anhang mit Vertragsmustern. Rechtsstand ist der 31.12.2024 Inhaltsverzeichnis: ¿1. Teil: Gesellschaftsrecht der GmbH 1. Abschnitt: Einführung A. Wesen der Gesellschaften B. Die verschiedenen Gesellschaftsformen C. Überblick der Rechtsänderungen des GmbHG D. Wesensmerkmale der GmbH, Zweckmäßigkeit der Gesellschaftsform E. Besonderheiten der Unternehmergesellschaft (haftungsbeschränkt) 2. Abschnitt: Errichtung der GmbH A. Errichtung der GmbH B. Haftungsfragen im Zusammenhang mit der Gründung C. Umwandlungen 3. Abschnitt: Stammeinlage, Geschäftsanteil und und Stammkapital A. Begriffsbestimmung B. Die Leistung der Einlage auf das Stammkapital (Stammeinlage) C. Das Stammkaptial und seine Erhaltung D. Gesellschafterdarlehen und gleichgestellte Forderungen E. Kapitalerhöhung, Kapitalherabsetzung F. Nachschusspflicht 4. Abschnitt: Mitgliedschaft und Geschäftsanteil A. Die Gesellschafterstellung B. GmbH-Gechäftsanteil im Rechtsverkehr (Gesellschafterwechsel) C. Einziehung des Geschätsanteils D. Ausschließung und Austritt eines Gesellschafters 5. Abschnitt: Die Organe der GmbH¿ A. Die Gesellschafterversammlung B. Der Geschäftsführer C. Haftungsfragen D. Aufsichtsrat und Beirat der GmbH 6. Abschnitt: Der Jahresabschluss, Gewinn und Verlust A. Buchführung und Inventar B. Der Jahresabschluss C. Gewinn und Verlust 7. Abschnitt: Die Beendigung der GmbH A. Allgemeines B. Rechtsfolgen der Auflösung 2. Teil: Steuerrecht der GmbH 1. Abschnitt: Einführung A. Wahl der Gesellschaftsform B. Grundlegende Systemunterschiede in der Besteuerung der einzelnen Gesellschaftsformen C. Grundzüge der Besteuerung des Einkommnes bei der GmbH und ihren Gesellschaftern 2. Abschnitt: Steuerliche Folgen bei der Gründung einer GmbH A. Verkehrssteuerliche Folgen bei der Gründung B. Ertragsteuern C. Auzfnahme der Geschäftstätigkeit vor Entsteheung der GmbH 3. Abschnitt: Die laufende Besteuerung der GmbH A. Körperschaftsteuer B. Die Organschaft C. Gewerbesteuer D. Umsatzsteuer 4. Abschnitt: Kapitalerhöhung - Kapitalherabsetzung A. Allgemeines B. Kapitalerhöhung gegen Einlagen C. Kapitalerhöhung aus Gesellschaftsmitteln D. Kapitalherabsetzung 5. Abschnitt: Die Besteuerung auf der Ebene der der Gesellschafter (Teileinkünfteverfahren, Abgeltungsteuer) A. Grundlegende Prizipien unter der Ägide des Teileinkünfteverfahrens B. Dividenden (Beteiligungserträge) C. Veräußerung oder Entnahme von GmbH-Anteilen D. Beteiligungen im Beriebsvermögen 6. Abschnitt: Die Besteuerung der GmbH in der Liquidation A. Körperschaftsteuer B. Gewerbesteuerpflicht C. Besteuerung auf der Ebene der Gesellschafter D. Verlegung der Geschäftsleitung ins Ausland 3. Teil A. Angestellter Geschäftsführer (Arbeitsrecht) B. Geschäftsführervergütung - nach OLG Brandenburg, Urteil v. 24.1.2024 C. Schwerpunkt verdeckte Gewinnausschüttung beim Gesellschafter-Geschäftsführer D. Einziehung von Gesellschafteranteilen E. Tod des Alleingesellschafters und einzigen Geschäftsführers/führungslose GmbH F. Der Tod eines GmbH-Gesellschafters , Zusatzbeleuchtung > Beleuchtung , Auflage: 5., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20241015, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Gesellschaftsrechtliche Unternehmenspraxis##, Autoren: Klein, Hartmut~Müller, Thomas~Arens, Stephan~Bietmann, Andreas~Engel, Alexander, Edition: NED, Auflage: 24005, Auflage/Ausgabe: 5., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 1300, Keyword: laufende Besteuerung; Kapitalerhöhung; Kapitalherabsetzung; Gesellschafterbesteuerung; Besteuerung; Gesellschafter; Liquidation; Handbuch; Gründung; Gesellschaftsrecht; Errichtung; Stammeinlage; Stammkapital; Mitgliedschaft; Geschäftsanteil; Organe; Jahresabschluss; Gewinn und Verlust; Beendigung; Geschäftsführer; Gesellschafter-Fremdfinanzierung; Unternehmergesellschaft; Ein-Mann-GmbH; Kapitalgesellschaft, Fachschema: Deutschland~Gesellschaftsrecht~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Gesellschaftsrecht, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 1300 Blätter, Länge: 240, Breite: 168, Höhe: 48, Gewicht: 1560, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067439001 V14550-978-3-482-569- B0000067439002 V14550-978-3-482-569-2,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Warum GmbH & co kg und nicht nur GmbH?
Die Bezeichnung "GmbH & Co. KG" steht für eine Kommanditgesellschaft auf Aktien, bei der die persönlich haftende Gesellschafterin eine GmbH ist. Diese Rechtsform bietet den Vorteil, dass die persönlich haftende Gesellschafterin in Form der GmbH eine beschränkte Haftung hat, während die Kommanditisten nur mit ihrer Einlage haften. Dadurch wird das unternehmerische Risiko für die persönlich haftende Gesellschafterin begrenzt. Zudem ermöglicht die Kombination aus GmbH und KG eine flexible Gestaltung der Gesellschaftsstruktur und eine klare Trennung zwischen Geschäftsführung und Kapitalbeteiligung. Darüber hinaus kann die Wahl der Rechtsform auch steuerliche Vorteile bieten, je nach individueller Situation der Gesellschafter. **
-
Kann eine GmbH Gesellschafter in einer GmbH sein?
Kann eine GmbH Gesellschafter in einer GmbH sein? Ja, grundsätzlich ist es möglich, dass eine GmbH als Gesellschafter einer anderen GmbH auftritt. In diesem Fall handelt es sich um eine sogenannte Mehrheitsbeteiligung, bei der die eine GmbH die Anteile der anderen GmbH besitzt. Dies kann verschiedene Gründe haben, wie beispielsweise die Bündelung von Ressourcen oder die Stärkung der Marktposition. Es gelten jedoch bestimmte gesetzliche Vorschriften und Regelungen, die beachtet werden müssen, um Interessenkonflikte zu vermeiden und die Transparenz zu gewährleisten. Letztendlich ist es wichtig, dass alle Beteiligten die rechtlichen Rahmenbedingungen genau kennen und einhalten. **
-
Was ist besser GmbH oder GmbH CO KG?
Die Entscheidung zwischen einer GmbH und einer GmbH & Co. KG hängt von verschiedenen Faktoren ab. Eine GmbH bietet den Vorteil einer klaren Trennung zwischen Geschäftsführung und Gesellschaftern, während eine GmbH & Co. KG eine persönliche Haftung der Gesellschafter vorsieht. Eine GmbH & Co. KG kann steuerliche Vorteile bieten, da Gewinne auf der Ebene der Gesellschafter besteuert werden und nicht auf der Ebene der Gesellschaft. Die Wahl zwischen den beiden Rechtsformen hängt auch von der Komplexität des Unternehmens und den individuellen Bedürfnissen der Gesellschafter ab. Es ist ratsam, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die für das Unternehmen am besten geeignete Rechtsform zu wählen. **
-
Was ist der Unterschied zwischen GmbH und GmbH & Co. KG?
Der Hauptunterschied zwischen einer GmbH und einer GmbH & Co. KG liegt in der Haftungsstruktur. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer GmbH & Co. KG die persönlich haftenden Gesellschafter (Komplementäre) unbeschränkt und die Kommanditisten nur mit ihrer Einlage haften. Eine GmbH & Co. KG ist also eine Kombination aus einer GmbH und einer Kommanditgesellschaft. **

Was bedeutet "GmbH"?
"GmbH" steht für "Gesellschaft mit beschränkter Haftung". Es handelt sich dabei um eine Rechtsform für Unternehmen in Deutschland. Die GmbH bietet den Vorteil, dass die Haftung der Gesellschafter auf das Gesellschaftsvermögen beschränkt ist. **
Was passiert, wenn ich eine GmbH gründe, mit der GmbH einen Kredit aufnehme und die GmbH dann pleite geht?
Wenn du eine GmbH gründest und mit dieser GmbH einen Kredit aufnimmst, haftet in der Regel nur das Vermögen der GmbH für die Schulden. Wenn die GmbH pleite geht, wird das Vermögen der GmbH zur Tilgung der Schulden verwendet. Dein persönliches Vermögen ist normalerweise nicht betroffen, es sei denn, du hast persönliche Bürgschaften oder andere Garantien für den Kredit übernommen. **
Top-Angebote
Produkte zum Begriff Reguvis-Fachmedien-GmbH-Praxishandbuch:
-
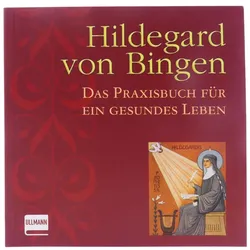
Hildegard von Bingen – PraxishandbuchHildegard von Bingen zählt zu den bedeutendsten Mystikerinnen des Mittelalters. Ihre Vorstellung vom Zusammenspiel von Körper, Geist und Seele prägt die nach ihr benannte Gesundheitslehre bis heute. Dieses reich bebilderte Handbuch stellt zunächst ihren außergewöhnlichen Lebensweg und ihre Weltanschauung vor. Der Praxisteil erläutert traditionelle Ansätze der Hildegard-Lehre und vermittelt Wissenswertes über Heilkräuter sowie deren Verwendung. Ergänzt wird das Buch durch Hinweise zur Ernährung, überlieferte Anwendungen und ausgewählte Rezeptideen. Die nostalgische Gestaltung und die stimmungsvollen Farbaufnahmen machen den Band auch zu einer ansprechenden Geschenkidee. Hinweis: Die beschriebenen traditionellen Anwendungen ersetzen keine medizinische Beratung oder Behandlung. Produktdetails Titel: Hildegard von Bingen – Das Praxishandbuch für ein gesundes Leben Autorin: Jaqueline Dubois Produkttyp: Gesundheitsratgeber Themen: Hildegard-Lehre, Kräuter und Ernährung Mit Informationen über Leben und Weltanschauung Hildegards Mit traditionellen Anwendungen und Rezeptideen Mit Farbaufnahmen Nostalgisch gestaltet Seitenanzahl: 288 Seiten Sprache: Deutsch Zustand: Neu10,07 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
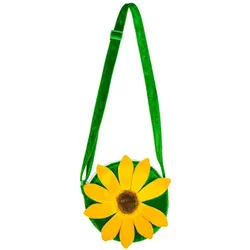
Tasche "Blume", grün-gelbTasche Blume – Sie brauchen noch ein wenig Flower-Power für Ihren Look? Dann greifen Sie zu!Besonderheiten: mit süßem Blumen-DesignLieferumfang: TascheGrößenhinweis: ca. 23 cm ØDetails: mit Reißverschluss und längenverstellbarem TrägerFarbe: grün/gelbStoffart: aus weichem PlüschstoffMaterial: 100 % PolyesterGroße Blume, großer Auftritt! Die Tasche „Blume“ in Grün und Gelb ist ein verspieltes Accessoire mit Gute-Laune-Faktor. Das süße Blumendesign und der weiche Plüsch machen sie zum echten Hingucker – perfekt für alle, die ihren Look mit einem besonderen Detail aufpeppen möchten. Ob zur Blumenfee, zum Flower-Power-Kostüm, als fröhliche Gärtnerin oder für einen bunten Frühlings-Look, die Blumentasche passt zu zahlreichen Kostümideen. Auch zum Festival-Outfit oder als farbenfrohes Accessoire für eine Party lässt sie sich wunderbar kombinieren! Und das Beste: Sie sieht nicht nur hübsch aus, sondern bietet im Reißverschlussfach auch noch Platz für die wichtigsten Party-Essentials! Jetzt bestellen!12,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
GARDIGO Wespen-Verdufter Kaffee ; tevigo GmbH (25184INT)Einleitung Der GARDIGO Wespen-Verdufter Kaffee ist ein Produkt zur Abschreckung von Wespen. Eigenschaften • feuerfestes Gefäß zum sicheren Abbrennen von Kaffee \n• schützt den brennenden Kaffee vor Wind \n• ermöglicht ausreichende Luftzufuhr für optimale Verbrennung \n• kompakte und handliche Bauform \n• speziell entwickelt zur Nutzung von Kaffeerauch als Hausmittel gegen Wespen Lieferumfang • 1 x Wespen-Verdufter Kaffee (25184INT)51,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
ClassiCon - Bell Kaffee Tisch<p>Der <strong>Bell Kaffee Tisch</strong> von <strong>ClassiCon</strong>, entworfen von dem renommierten Designer Sebastian Herkner, ist ein wahres Meisterwerk der modernen Möbelgestaltung. Mit seinem einzigartigen Design kombiniert dieser Tisch gekonnt zwei gegensätzliche Materialien: Ein mundgeblasener <strong>Glasfuß</strong> und ein stabiler <strong>Metallkörper</strong>. Diese harmonische Verbindung verleiht dem Tisch eine schwebende Leichtigkeit, die an die eleganten Formen einer Glocke erinnert.</p><p>Der Bell Table ist nicht nur ein funktionales Möbelstück, sondern auch ein echter Blickfang in jedem Raum. Die handgefertigte Verarbeitung sorgt dafür, dass jeder Tisch ein Unikat ist. Kleinere Bläschen und Unebenheiten sind typische Merkmale dieser traditionellen Handwerkskunst und unterstreichen die Exklusivität des Produkts. Der Tisch ist in verschiedenen Farbvariationen erhältlich, wobei die <strong>Farbe Blau</strong> besonders ins Auge fällt und jedem Raum eine frische Note verleiht.</p><p>Mit seinen geschwungenen Linien und der stilvollen Kombination aus Glas und Metall ist der Bell Kaffee Tisch nicht nur praktisch, sondern auch ein Ausdruck von ästhetischem Design. Er eignet sich hervorragend für das Wohnzimmer, das Büro oder als stilvolles Element in einem modernen Ambiente. Lass dich von der zeitlosen Eleganz und der innovativen Materialverwendung begeistern.</p>3090,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was unterscheidet eine GmbH von einer GmbH?
Es gibt keinen Unterschied zwischen einer GmbH und einer GmbH. Es handelt sich um die gleiche Rechtsform, nämlich eine Gesellschaft mit beschränkter Haftung. Die Abkürzung "GmbH" steht für "Gesellschaft mit beschränkter Haftung" und wird in Deutschland verwendet. **
-
Ist eine GmbH dasselbe wie eine GmbH?
Ja, eine GmbH und eine GmbH sind dasselbe. "GmbH" ist die Abkürzung für "Gesellschaft mit beschränkter Haftung" und wird sowohl im deutschen als auch im österreichischen Recht verwendet. Es handelt sich um eine Rechtsform für Unternehmen, bei der die Haftung der Gesellschafter auf das eingebrachte Kapital beschränkt ist. **
-
Warum GmbH & co kg und nicht nur GmbH?
Die Bezeichnung "GmbH & Co. KG" steht für eine Kommanditgesellschaft auf Aktien, bei der die persönlich haftende Gesellschafterin eine GmbH ist. Diese Rechtsform bietet den Vorteil, dass die persönlich haftende Gesellschafterin in Form der GmbH eine beschränkte Haftung hat, während die Kommanditisten nur mit ihrer Einlage haften. Dadurch wird das unternehmerische Risiko für die persönlich haftende Gesellschafterin begrenzt. Zudem ermöglicht die Kombination aus GmbH und KG eine flexible Gestaltung der Gesellschaftsstruktur und eine klare Trennung zwischen Geschäftsführung und Kapitalbeteiligung. Darüber hinaus kann die Wahl der Rechtsform auch steuerliche Vorteile bieten, je nach individueller Situation der Gesellschafter. **
-
Kann eine GmbH Gesellschafter in einer GmbH sein?
Kann eine GmbH Gesellschafter in einer GmbH sein? Ja, grundsätzlich ist es möglich, dass eine GmbH als Gesellschafter einer anderen GmbH auftritt. In diesem Fall handelt es sich um eine sogenannte Mehrheitsbeteiligung, bei der die eine GmbH die Anteile der anderen GmbH besitzt. Dies kann verschiedene Gründe haben, wie beispielsweise die Bündelung von Ressourcen oder die Stärkung der Marktposition. Es gelten jedoch bestimmte gesetzliche Vorschriften und Regelungen, die beachtet werden müssen, um Interessenkonflikte zu vermeiden und die Transparenz zu gewährleisten. Letztendlich ist es wichtig, dass alle Beteiligten die rechtlichen Rahmenbedingungen genau kennen und einhalten. **
Ähnliche Suchbegriffe für Reguvis-Fachmedien-GmbH-Praxishandbuch
-
Jula, Rocco: Praxishandbuch GmbHPraxishandbuch GmbH , Gründung - Führung - Sicherung , Tagfahrleuchten > Beleuchtung , Auflage: 8. aktualisierte und erweiterte Auflage 2023, Erscheinungsjahr: 20230123, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Jula, Rocco~Sillmann, Barbara, Auflage: 23008, Auflage/Ausgabe: 8. aktualisierte und erweiterte Auflage 2023, Seitenzahl/Blattzahl: 282, Keyword: Businessplan:; Finanzierung; Führung; Gesellschafter; GmbH; GmbH-Reform; Gründung; Haftung; Haftungsrisiko; Mini-GmbH; Mitarbeiterauswahl; Online-Gründung; Sicherheit; Standortwahl, Fachschema: Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Handelsrecht~Business / Management~Management~Führung / Unternehmensführung~Unternehmensführung~Unternehmensorganisation~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Entrepreneurship~Gesellschaftsrecht, Fachkategorie: Management und Managementtechniken~Unternehmensführung, Region: Deutschland, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Gesellschaftsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 228, Breite: 167, Höhe: 17, Gewicht: 466, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2131959, Vorgänger EAN: 9783648135730 9783648084922 9783648050637 9783648032862 9783448102598, Autor: 9783648135754 9783648135747, eBook EAN: 9783648169421 9783648169438, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klein, Hartmut: Praxishandbuch der GmbHPraxishandbuch der GmbH , Die gesellschafts- und steuerrechtlichen Besonderheiten der GmbH - praxisbezogen dargestellt Dieses Werk stellt die GmbH mit all ihren Besonderheiten praxisnah dar. Es gliedert sich übersichtlich in einen gesellschaftsrechtlichen und einen steuerrechtlichen Teil. Im gesellschaftsrechtlichen Teil erfahren Sie alles Wesentliche über die relevanten Aspekte einer GmbH - von der Gründung über die Stammeinlage, Organe und Mitgliedschaft bis zur Beendigung. Beispiele und Formulierungshilfen helfen Ihnen, die für Ihre Mandanten beste Gestaltung hinsichtlich ihrer GmbH zu realisieren. Schwerpunktthema im steuerrechtlichen Teil ist die Darstellung des Körperschaftsteuerrechts. Ausführliche Erläuterungen zu praxisrelevanten Themen wie der verdeckten Gewinnausschüttung oder zu Gewerbesteuer und Umsatzsteuer helfen Ihnen, Gestaltungsmöglichkeiten optimal auszuschöpfen. Weitere Themen dieses Teils sind u.a.: - steuerliche Folgen bei der Gründung, - Fragen im Zusammenhang mit Aufsichtsratsbezügen, zur Organschaft, zum Steuerabzugsverfahren, zur Besteuerung der Gesellschafter, - Haftungsfragen und die - Besteuerung der GmbH in der Liquidation. Die 5. Auflage wurde um einen dritten Teil mit Fällen aus der Praxis erweitert. Die Online-Version enthält überdies einen Anhang mit Vertragsmustern. Rechtsstand ist der 31.12.2024 Inhaltsverzeichnis: ¿1. Teil: Gesellschaftsrecht der GmbH 1. Abschnitt: Einführung A. Wesen der Gesellschaften B. Die verschiedenen Gesellschaftsformen C. Überblick der Rechtsänderungen des GmbHG D. Wesensmerkmale der GmbH, Zweckmäßigkeit der Gesellschaftsform E. Besonderheiten der Unternehmergesellschaft (haftungsbeschränkt) 2. Abschnitt: Errichtung der GmbH A. Errichtung der GmbH B. Haftungsfragen im Zusammenhang mit der Gründung C. Umwandlungen 3. Abschnitt: Stammeinlage, Geschäftsanteil und und Stammkapital A. Begriffsbestimmung B. Die Leistung der Einlage auf das Stammkapital (Stammeinlage) C. Das Stammkaptial und seine Erhaltung D. Gesellschafterdarlehen und gleichgestellte Forderungen E. Kapitalerhöhung, Kapitalherabsetzung F. Nachschusspflicht 4. Abschnitt: Mitgliedschaft und Geschäftsanteil A. Die Gesellschafterstellung B. GmbH-Gechäftsanteil im Rechtsverkehr (Gesellschafterwechsel) C. Einziehung des Geschätsanteils D. Ausschließung und Austritt eines Gesellschafters 5. Abschnitt: Die Organe der GmbH¿ A. Die Gesellschafterversammlung B. Der Geschäftsführer C. Haftungsfragen D. Aufsichtsrat und Beirat der GmbH 6. Abschnitt: Der Jahresabschluss, Gewinn und Verlust A. Buchführung und Inventar B. Der Jahresabschluss C. Gewinn und Verlust 7. Abschnitt: Die Beendigung der GmbH A. Allgemeines B. Rechtsfolgen der Auflösung 2. Teil: Steuerrecht der GmbH 1. Abschnitt: Einführung A. Wahl der Gesellschaftsform B. Grundlegende Systemunterschiede in der Besteuerung der einzelnen Gesellschaftsformen C. Grundzüge der Besteuerung des Einkommnes bei der GmbH und ihren Gesellschaftern 2. Abschnitt: Steuerliche Folgen bei der Gründung einer GmbH A. Verkehrssteuerliche Folgen bei der Gründung B. Ertragsteuern C. Auzfnahme der Geschäftstätigkeit vor Entsteheung der GmbH 3. Abschnitt: Die laufende Besteuerung der GmbH A. Körperschaftsteuer B. Die Organschaft C. Gewerbesteuer D. Umsatzsteuer 4. Abschnitt: Kapitalerhöhung - Kapitalherabsetzung A. Allgemeines B. Kapitalerhöhung gegen Einlagen C. Kapitalerhöhung aus Gesellschaftsmitteln D. Kapitalherabsetzung 5. Abschnitt: Die Besteuerung auf der Ebene der der Gesellschafter (Teileinkünfteverfahren, Abgeltungsteuer) A. Grundlegende Prizipien unter der Ägide des Teileinkünfteverfahrens B. Dividenden (Beteiligungserträge) C. Veräußerung oder Entnahme von GmbH-Anteilen D. Beteiligungen im Beriebsvermögen 6. Abschnitt: Die Besteuerung der GmbH in der Liquidation A. Körperschaftsteuer B. Gewerbesteuerpflicht C. Besteuerung auf der Ebene der Gesellschafter D. Verlegung der Geschäftsleitung ins Ausland 3. Teil A. Angestellter Geschäftsführer (Arbeitsrecht) B. Geschäftsführervergütung - nach OLG Brandenburg, Urteil v. 24.1.2024 C. Schwerpunkt verdeckte Gewinnausschüttung beim Gesellschafter-Geschäftsführer D. Einziehung von Gesellschafteranteilen E. Tod des Alleingesellschafters und einzigen Geschäftsführers/führungslose GmbH F. Der Tod eines GmbH-Gesellschafters , Zusatzbeleuchtung > Beleuchtung , Auflage: 5., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20241015, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Gesellschaftsrechtliche Unternehmenspraxis##, Autoren: Klein, Hartmut~Müller, Thomas~Arens, Stephan~Bietmann, Andreas~Engel, Alexander, Edition: NED, Auflage: 24005, Auflage/Ausgabe: 5., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 1300, Keyword: laufende Besteuerung; Kapitalerhöhung; Kapitalherabsetzung; Gesellschafterbesteuerung; Besteuerung; Gesellschafter; Liquidation; Handbuch; Gründung; Gesellschaftsrecht; Errichtung; Stammeinlage; Stammkapital; Mitgliedschaft; Geschäftsanteil; Organe; Jahresabschluss; Gewinn und Verlust; Beendigung; Geschäftsführer; Gesellschafter-Fremdfinanzierung; Unternehmergesellschaft; Ein-Mann-GmbH; Kapitalgesellschaft, Fachschema: Deutschland~Gesellschaftsrecht~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Gesellschaftsrecht, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 1300 Blätter, Länge: 240, Breite: 168, Höhe: 48, Gewicht: 1560, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067439001 V14550-978-3-482-569- B0000067439002 V14550-978-3-482-569-2,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tasche "Blume", grün-gelbTasche Blume – Sie brauchen noch ein wenig Flower-Power für Ihren Look? Dann greifen Sie zu!Besonderheiten: mit süßem Blumen-DesignLieferumfang: TascheGrößenhinweis: ca. 23 cm ØDetails: mit Reißverschluss und längenverstellbarem TrägerFarbe: grün/gelbStoffart: aus weichem PlüschstoffMaterial: 100 % PolyesterGroße Blume, großer Auftritt! Die Tasche „Blume“ in Grün und Gelb ist ein verspieltes Accessoire mit Gute-Laune-Faktor. Das süße Blumendesign und der weiche Plüsch machen sie zum echten Hingucker – perfekt für alle, die ihren Look mit einem besonderen Detail aufpeppen möchten. Ob zur Blumenfee, zum Flower-Power-Kostüm, als fröhliche Gärtnerin oder für einen bunten Frühlings-Look, die Blumentasche passt zu zahlreichen Kostümideen. Auch zum Festival-Outfit oder als farbenfrohes Accessoire für eine Party lässt sie sich wunderbar kombinieren! Und das Beste: Sie sieht nicht nur hübsch aus, sondern bietet im Reißverschlussfach auch noch Platz für die wichtigsten Party-Essentials! Jetzt bestellen!12,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
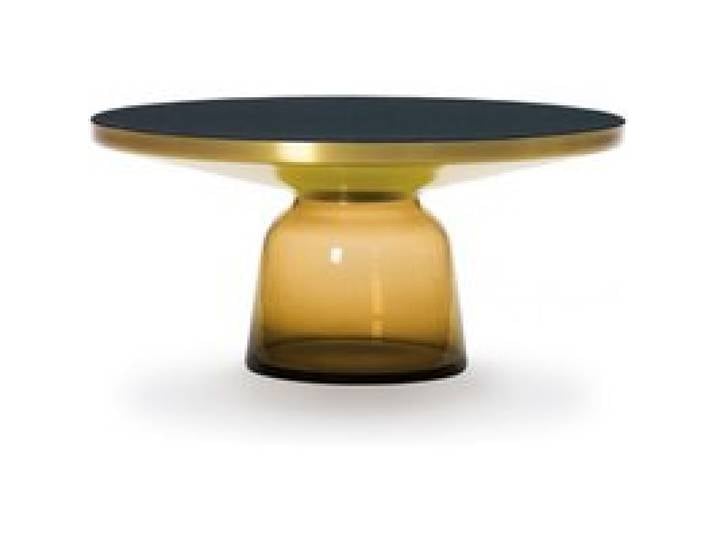
ClassiCon - Bell Kaffee Tisch<p>Der <strong>Bell Kaffee Tisch</strong> von <strong>ClassiCon</strong> ist ein Meisterwerk des Designers Sebastian Herkner, das durch seine innovative Materialkombination besticht. Der Tisch vereint einen eleganten, mundgeblasenen <strong>Glasfuß</strong> mit einem robusten <strong>Metallkörper</strong>, was ihm eine schwebende Leichtigkeit verleiht. Diese harmonische Verbindung der beiden gegensätzlichen Materialien schafft eine einzigartige Ästhetik, die an die geschwungenen Formen einer Glocke erinnert.</p><p>Jeder <strong>Bell Table</strong> wird in traditioneller Handwerkskunst gefertigt, wodurch kleine Bläschen und Unebenheiten entstehen, die den individuellen Charakter jedes Tisches unterstreichen. Diese Merkmale sind nicht nur ein Zeichen der Qualität, sondern auch der Exklusivität, da jeder Tisch ein Unikat ist. Der Tisch ist in verschiedenen Farbvariationen erhältlich, darunter ein auffälliges <strong>Orange</strong>, das jedem Raum einen frischen Akzent verleiht.</p><p>Mit seinen eleganten Linien und der gelungenen Kombination aus Glas und Metall ist der <strong>Bell Kaffee Tisch</strong> nicht nur ein funktionales Möbelstück, sondern auch ein stilvolles Designelement, das in jedem Wohnraum zum Blickfang wird. Ob im Wohnzimmer oder im modernen Büro, dieser Tisch fügt sich nahtlos in verschiedene Einrichtungsstile ein und sorgt für eine ansprechende Atmosphäre.</p>3090,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser GmbH oder GmbH CO KG?
Die Entscheidung zwischen einer GmbH und einer GmbH & Co. KG hängt von verschiedenen Faktoren ab. Eine GmbH bietet den Vorteil einer klaren Trennung zwischen Geschäftsführung und Gesellschaftern, während eine GmbH & Co. KG eine persönliche Haftung der Gesellschafter vorsieht. Eine GmbH & Co. KG kann steuerliche Vorteile bieten, da Gewinne auf der Ebene der Gesellschafter besteuert werden und nicht auf der Ebene der Gesellschaft. Die Wahl zwischen den beiden Rechtsformen hängt auch von der Komplexität des Unternehmens und den individuellen Bedürfnissen der Gesellschafter ab. Es ist ratsam, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die für das Unternehmen am besten geeignete Rechtsform zu wählen. **
-
Was ist der Unterschied zwischen GmbH und GmbH & Co. KG?
Der Hauptunterschied zwischen einer GmbH und einer GmbH & Co. KG liegt in der Haftungsstruktur. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer GmbH & Co. KG die persönlich haftenden Gesellschafter (Komplementäre) unbeschränkt und die Kommanditisten nur mit ihrer Einlage haften. Eine GmbH & Co. KG ist also eine Kombination aus einer GmbH und einer Kommanditgesellschaft. **
-
Was bedeutet "GmbH"?
"GmbH" steht für "Gesellschaft mit beschränkter Haftung". Es handelt sich dabei um eine Rechtsform für Unternehmen in Deutschland. Die GmbH bietet den Vorteil, dass die Haftung der Gesellschafter auf das Gesellschaftsvermögen beschränkt ist. **
-
Was passiert, wenn ich eine GmbH gründe, mit der GmbH einen Kredit aufnehme und die GmbH dann pleite geht?
Wenn du eine GmbH gründest und mit dieser GmbH einen Kredit aufnimmst, haftet in der Regel nur das Vermögen der GmbH für die Schulden. Wenn die GmbH pleite geht, wird das Vermögen der GmbH zur Tilgung der Schulden verwendet. Dein persönliches Vermögen ist normalerweise nicht betroffen, es sei denn, du hast persönliche Bürgschaften oder andere Garantien für den Kredit übernommen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.